Premessa
I trattati registrano gli equilibri; il capitale li anticipa. Nell’ analisi di The Global Eye sul Canada (30 ottobre 2026), il dato più eloquente non è diplomatico ma finanziario: gli investitori canadesi, dopo aver comprato oltre 78 miliardi di dollari in azioni americane nel primo semestre 2026, a luglio hanno venduto per un totale record di 31 miliardi di dollari. La rottura si era già vista nei portafogli, prima che a Montreal si discutesse di nomi.
Questa scheda prova a leggere con la stessa lente due documenti recenti, segnalati da Marco Ricceri, Coordinatore del Laboratorio BRICS di Eurispes e Consigliere della SIOI, durante le sue ricerche sui BRICS:
- The Global Financial Centres Index 40 (Z/Yen e China Development Institute di Shenzhen, settembre 2026): dove si concentra, secondo chi lo muove, il capitale finanziario mondiale.
- The Impact Economy: Turning Disclosure into Demand (Schwab Foundation e World Economic Forum, ottobre 2026): perché il capitale non va spontaneamente dove servirebbe e chi sta costruendo i meccanismi per portarlo lì.
La domanda di fondo è quella emersa durante il convegno sul tema delle ‘medie potenze’ svoltosi presso la SIOI con la rivista Formiche lo scorso 14 ottobre 2026: dove si stanno spostando le leve reali, e chi le sta costruendo.
Dove va il capitale: la mappa del GFCI 40
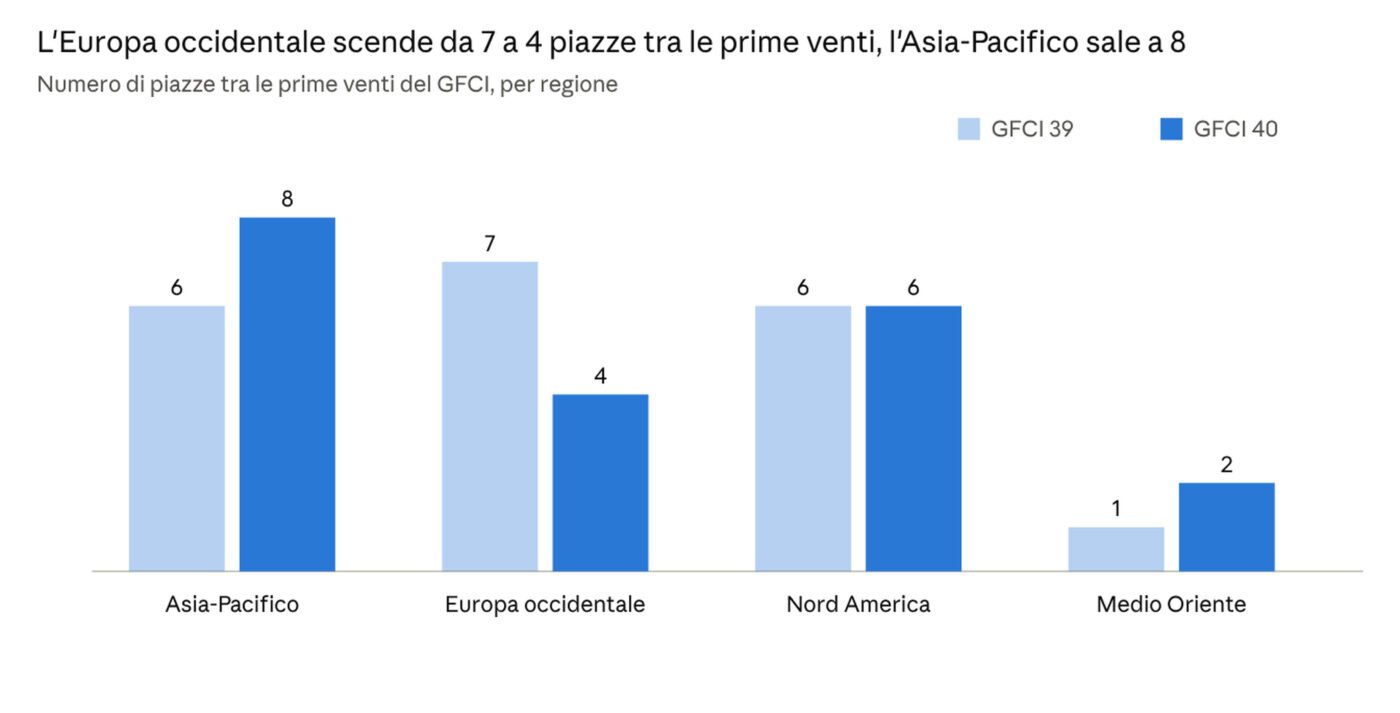
GFCI 40, Tabella 1 · prime venti piazze di GFCI 39 e GFCI 40
In sei mesi, la composizione del gruppo di testa è cambiata più di quanto indichi la stabilità delle prime quattro posizioni (New York, Londra, Hong Kong, Singapore). Escono Francoforte, Parigi e Amsterdam; entrano Abu Dhabi, Pechino e Osaka. Il Nord America resta stabile, l’Europa continentale perde peso, mentre Asia e Golfo lo assorbono.
Lo stesso spostamento emerge dalle aspettative degli operatori. Alla domanda su quali piazze cresceranno di più nei prossimi due o tre anni, le citazioni vanno nell’ordine a Dubai, Singapore, Casablanca, Abu Dhabi, Seul e Riyadh. Delle prime quindici, sette sono in Asia-Pacifico e cinque tra il Medio Oriente e l’Africa; Londra è l’unica in Europa occidentale.
Quattro letture geoeconomiche
Il Golfo, cerniera tra i blocchi
Abu Dhabi sale di otto posizioni, fino al tredicesimo posto; Riyadh guadagna quindici posti; Dubai resta nona ed è prima al mondo nel sottoindice dei professionisti della fintech. Casablanca, più undici, diventa la prima piazza africana.
Il dato acquista spessore se letto accanto alla geopolitica: gli Emirati sono membri dei BRICS e, al contempo, firmatari di Pax Silica, la coalizione americana per le catene dell’intelligenza artificiale. Il Golfo non sceglie tra i blocchi; offre a entrambi la propria piazza finanziaria. È la versione finanziaria degli swing states di cui si è parlato alla SIOI.
La finanza dei BRICS è finanza cinese
Shanghai è quinta, Shenzhen ottava, Pechino sedicesima; sette piazze cinesi sono tra le prime venti nel fintech. L’India avanza con GIFT City (37ª, più nove) e Mumbai (49ª). Il resto del gruppo si colloca nella metà bassa: Johannesburg 95ª (meno quindici), San Paolo 99ª, Mosca 100ª, Rio de Janeiro 106ª, Teheran 112ª.
Tradotto: quando i BRICS parlano di regolamenti in valute nazionali e di alternative al sistema occidentale, l’infrastruttura finanziaria disponibile è quasi interamente cinese. C’è anche un’ironia di metodo: l’indice che misura la potenza finanziaria mondiale è prodotto congiuntamente da un centro di studi della City di Londra e da un istituto di Shenzhen.
Il Canada, urgente anche sui mercati
Tutte le piazze canadesi perdono terreno: Toronto 41ª (meno dodici), Montreal 50ª (meno sedici), Vancouver 75ª (meno dodici), Calgary 77ª (meno diciassette). Calgary, capitale finanziaria dell’Alberta, ha uno dei peggiori scarti dell’indice tra reputazione e indicatori: gli operatori la giudicano molto peggio di quanto mostrano i suoi numeri.
È il riflesso finanziario dell’asimmetria descritta nell’analisi di The Global Eye citata in apertura: l’urgenza di Ottawa è visibile anche a chi muove il capitale, e l’avvicinamento all’Europa non ha ancora cambiato il giudizio dei mercati.
L’Europa a ventisette piazze
Francoforte perde quattordici posizioni, Parigi e Amsterdam escono dalle prime venti, Milano scende di diciassette posizioni. Bruxelles è 82ª e, come Calgary, è giudicata peggio di quanto suggeriscono i suoi indicatori: la capitale delle istituzioni europee non convince chi fa finanza. Salgono invece le piazze nordiche: Copenaghen, con più diciannove; Oslo, con più sedici.
Il limite politico dell’Europa, di essere un attore a ventisette teste, vale anche per i mercati dei capitali. L’Europa non ha una piazza che la rappresenti, ma molte piazze che si contendono gli stessi flussi. Non a caso, tra le priorità indicate dagli operatori di tutto il mondo per i prossimi cinque anni compare l’approfondimento dei mercati dei capitali.
L’economia dell’impatto: le medie potenze come architetti
Il rapporto della Schwab Foundation e del WEF parte da un ritiro: nel quarto trimestre 2025 i fondi sostenibili hanno registrato deflussi netti per 27 miliardi di dollari, l’aiuto pubblico allo sviluppo bilaterale è sceso del 26,4% nel 2025, e solo il 15% degli obiettivi di sviluppo sostenibile misurabili è in linea con i tempi. Mentre l’aiuto tradizionale arretra, la domanda è chi costruirà i meccanismi per finanziare i beni che nessuno compra da solo.
La tesi centrale è il “paradosso dell’impatto”: il valore sociale è riconosciuto e rendicontato, ma raramente qualcuno lo paga, perché è collettivo, invisibile nei bilanci, lento a maturare e difficile da attribuire. Sono le stesse caratteristiche dei beni pubblici di cui si occupa la geopolitica, a cominciare dalla sicurezza.
Chi costruisce i mercati. Il dato più interessante per una lettura geostrategica è che quasi tutti gli esempi di successo citati vengono da medie potenze:
| Paese | Strumento | Cosa ha dimostrato |
| Germania | Legge sulle rinnovabili del 2000, tariffe garantite per vent’anni | Lo Stato può creare un mercato dando un prezzo all’esternalità; le rinnovabili sono passate da circa il 6% a oltre metà dei consumi elettrici |
| Regno Unito | Primo social impact bond (2010), Life Chances Fund, ora Better Futures Fund da 500 milioni di sterline | Lo Stato come acquirente di risultati verificati |
| Corea del Sud | Crediti di progresso sociale di SK Group, poi un programma pilota del governo | Un’impresa privata può avviare la domanda, lo Stato la può adottare |
| Canada | Banca per la difesa, la sicurezza e la resilienza (già discussa alla SIOI) | Più Stati possono mettere in comune il merito di credito per attrarre capitale privato |
Le grandi potenze sono quasi assenti da questo elenco. Le medie potenze, che non possono imporre le regole, le inventano: costruiscono architetture finanziarie che poi altri adottano.
L’effetto Bruxelles si ferma alla trasparenza. Il rapporto di Schwab Foundation e WEF mostra che gli standard europei di rendicontazione si irradiano oltre i confini dell’Unione: anche molte società britanniche e svizzere, pur non essendo obbligate, rendicontano il proprio impatto su comunità e consumatori. Ma la trasparenza non crea domanda: le imprese europee individuano in media 6,4 temi materiali e fissano obiettivi misurabili solo per 3,3. L’Europa esporta regole di rendicontazione, non ancora mercati.
La credibilità come infrastruttura. Il mercato volontario del carbonio, che nel 2021 ha raggiunto circa 2 miliardi di dollari, ha perso oltre due terzi del suo valore dopo le controversie sull’integrità del mercato nel 2023. La lezione vale anche in geopolitica: un mercato costruito su promesse regge finché regge la fiducia, e si stabilizza solo dove un’autorità ne garantisce le regole.
Il limite onesto. Il rapporto riconosce che i mercati finanziari amplificano la domanda, ma non la creano. Il primo passo spetta a chi può dare un prezzo o un impegno d’acquisto, cioè agli Stati, da soli o insieme.
Da seguire nei prossimi mesi
| Quando | Cosa | Perché conta |
| Marzo 2027 | GFCI 41 | Se le piazze canadesi recuperano dopo Montreal, se il Golfo consolida, se l’Europa continentale smette di arretrare |
| 2027 | Presidenza cinese dei BRICS | Se l’infrastruttura finanziaria del gruppo resta cinese o si apre a India e Golfo |
| 2027 | Avvio operativo della banca canadese per la difesa | Quali capitali europee entrano, e quale città canadese ne ospita la sede |
| 2027 | Vertice UE-Canada | La definizione dell'”associazione sempre più stretta” rinviata a Montreal |
| In corso | Revisione degli standard europei di rendicontazione | Se la semplificazione ridurrà anche la spinta verso la domanda di risultati |
Il filo comune: in tutti questi appuntamenti la variabile decisiva non è la dichiarazione politica, ma il momento in cui qualcuno mette capitale.
Cautele e fonti
- È un indice di percezione, calcolato su 144 indicatori quantitativi: misura come gli operatori di altre piazze giudicano una piazza, non i flussi effettivi. Le variazioni di poche posizioni vanno interpretate come tendenze. I giudizi sono stati raccolti in gran parte dopo l’inizio del recente conflitto in Medio Oriente.
- The Impact Economy. L’analisi sulle società europee quotate è esplorativa e condotta con l’ausilio dell’intelligenza artificiale; la parte qualitativa si basa su 15 interviste. Gli autori la presentano come indicativa di tendenze, non come un campione rappresentativo.
Fonti. Z/Yen e China Development Institute, The Global Financial Centres Index 40, settembre 2026; Schwab Foundation for Social Entrepreneurship e World Economic Forum, con SK Group (CSES) e Social Finance International, The Impact Economy: Turning Disclosure into Demand, ottobre 2026; The Global Eye, Canada tra Washington e Bruxelles, 30 ottobre 2026; Documenti segnalati da Marco Ricceri.
Autore: Giuseppe Fusilli (Founder Partner di Azimut Holding S.p.A. – Director di Azimut Capital Management S.g.r. S.p.A.)